
FOCUS: La volatilità del debito giapponese costringe Takaichi a ripensare la sua politica di stimolo fiscale
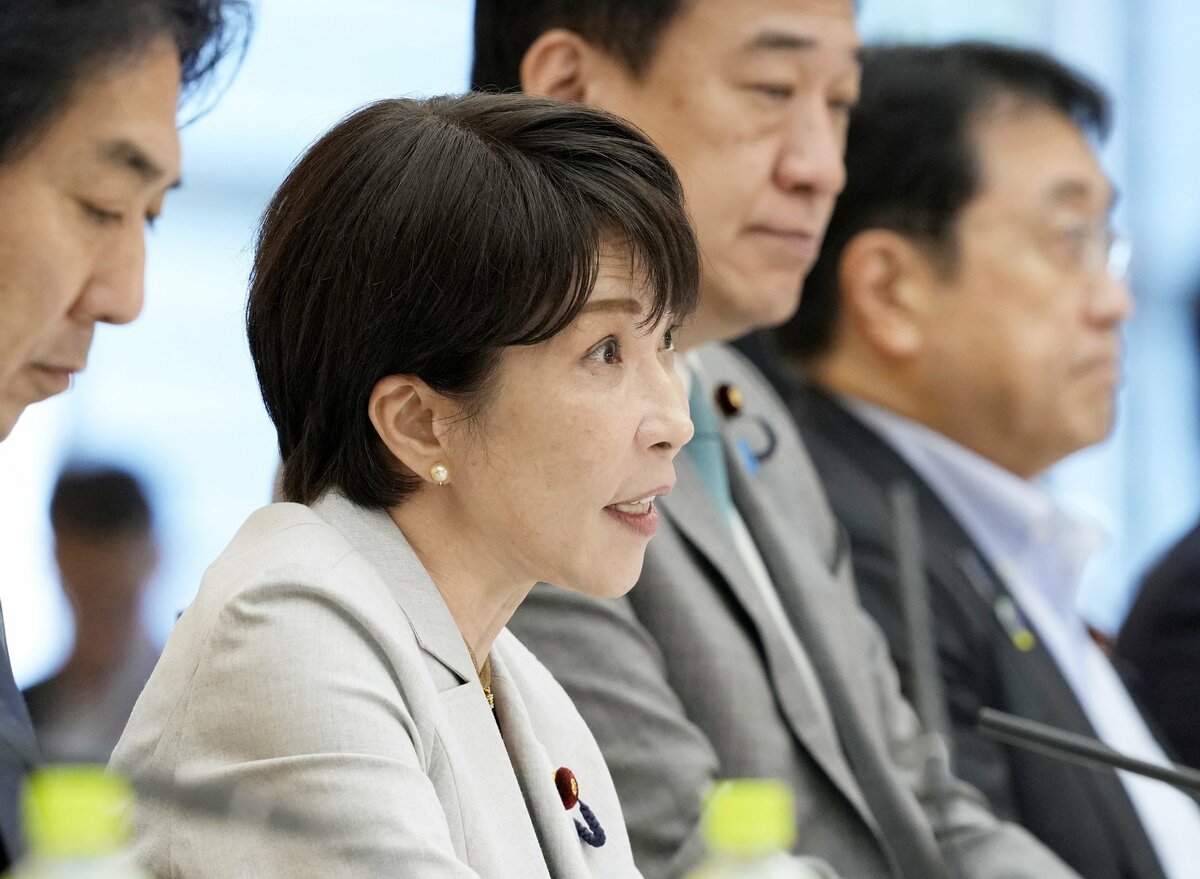
TOKYO — L'aumento dei rendimenti dei titoli di Stato giapponesi minaccia di far deragliare la strategia di crescita della Primo Ministro Sanae Takaichi, a meno di un anno dalla promessa di aggressive misure di stimolo fiscale per rilanciare l'economia.
Martedì il rendimento del titolo di Stato decennale di riferimento del Giappone ha raggiunto il 3% per la prima volta in 30 anni, a causa della crescente preoccupazione degli investitori per le prospettive di salute fiscale del Giappone sotto la guida economica di Takaichi.
Di recente, le obbligazioni sono state oggetto di crescenti pressioni di vendita, poiché gli investitori hanno iniziato a considerare il rischio che i piani di riduzione delle tasse e di investimento falliscano, portando a un aumento del debito pubblico.
I prezzi e i rendimenti delle obbligazioni si muovono inversamente. Rendimenti obbligazionari più elevati significano maggiori pagamenti di interessi da parte del governo, che prevede che il suo debito raggiungerà 1.145 trilioni di yen (7.200 miliardi di dollari) entro la fine di marzo 2027.
Si prevede che i costi del servizio del debito del Giappone aumenteranno del 17,1% raggiungendo la cifra record di 36.640 miliardi di yen nel prossimo anno fiscale, con il Ministero delle Finanze che prevede di adottare un tasso del 3,8% per il calcolo degli interessi passivi per l'anno fiscale 2027, in aumento rispetto al tasso del 3,0% previsto per l'anno fiscale in corso.
"Recentemente il mercato è diventato molto sensibile alle prospettive di politica fiscale", ha affermato Yuichi Kodama, capo economista del Meiji Yasuda Research Institute.
"In tal caso, non credo che (Takaichi) sarà in grado di attuare facilmente le audaci spese di bilancio che propone", almeno nel breve e medio termine, ha affermato.
Gli attacchi congiunti tra Stati Uniti e Israele contro l'Iran, avvenuti a febbraio, hanno inizialmente riacceso i timori di inflazione, facendo aumentare i rendimenti obbligazionari e i prezzi del petrolio.
A giugno, le preoccupazioni del mercato riguardo alla situazione fiscale del Giappone si sono intensificate in seguito alla pubblicazione, da parte del governo Takaichi, della prima bozza delle linee guida di politica economica e fiscale. Tali linee guida si concentrano su un totale di 370 trilioni di yen di investimenti pubblici e privati entro l'anno fiscale 2040, ma non è ancora chiaro quale quota di tale importo sarà coperta dal governo.
L'investimento si concentrerà su 17 aree specifiche, come l'intelligenza artificiale, i semiconduttori e la cantieristica navale, per stimolare la crescita economica.
Alla fine di luglio, Takaichi ha inoltre deciso di ridurre l'aliquota dell'imposta sui consumi di alimenti e bevande dall'8% all'1% per due anni a partire dal prossimo aprile, al fine di aiutare i consumatori a riprendersi dall'inflazione.
Tuttavia, non ha presentato misure specifiche per far fronte al previsto calo delle entrate fiscali o per finanziare il piano di investimenti, lasciando agli investitori il compito di speculare su un aumento dell'emissione di titoli di Stato, che potrebbe peggiorare la sua situazione finanziaria.
Nell'ambito di quella che definisce la sua "politica fiscale responsabile e proattiva", Takaichi è passata da un periodo di austerità fiscale di un anno a investimenti pluriennali. Il suo obiettivo è aumentare le entrate fiscali parallelamente alla crescita economica attraverso una generosa spesa pubblica e ridurre gradualmente il rapporto debito pubblico/PIL.
Tuttavia, non convinti dai suoi piani, gli investitori continuano a ridurre le proprie partecipazioni in obbligazioni.
"L'aumento (dei rendimenti obbligazionari) comporterà maggiori costi di finanziamento e il rischio di compensare parzialmente l'effetto del sostegno agli investimenti da parte del governo, riducendone quindi l'impatto (sulla crescita)", ha affermato Yasunari Tanaka, ricercatore presso il Mitsubishi Research Institute.
"Se gli investimenti aggiuntivi del governo non si traducono in crescita, non porteranno a un aumento delle entrate fiscali e avranno un impatto negativo sulle finanze (statali)", ha affermato Tanaka.
Secondo le stime del Fondo Monetario Internazionale, il rapporto debito/PIL del Giappone dovrebbe raggiungere il 204,4% nel 2026, un valore significativamente superiore al 125,8% degli Stati Uniti, al 118,4% della Francia, al 103,6% della Gran Bretagna e al 64,6% della Germania.
Secondo gli economisti, l'aumento dei rendimenti obbligazionari accresce i costi di finanziamento per le imprese e potrebbe frenare la propensione agli investimenti, vanificando così i piani di crescita di Takaichi.
Un recente sondaggio di Mitsubishi Research ha mostrato che il 28% delle aziende ritiene che "tassi di interesse e costi di finanziamento stabili" siano necessari per la crescita. Un altro sondaggio della stessa società di ricerca ha rivelato che il 33% delle grandi aziende cita l'aumento dei tassi di interesse e i cambiamenti nel contesto della raccolta fondi come un rischio al ribasso per la crescita.
